 Chia sẻ kinh nghiệm bán hàng
 Chăm sóc bé yêu
 Chăm sóc môi xinh
 Chăm sóc răng miệng
 Sữa tắm / gel tắm
 Nước rửa tay
 Kem / Xịt chống nắng
 Chăm sóc da mặt
 Khử mùi và làm thơm cơ thể
 Chăm sóc body
 Chăm sóc vùng kín
 Thiết bị tiện ích đời sống
 Vệ sinh nhà cửa

Một thay đổi khác: chấm dứt lệ phí môn bài từ năm 2026
Nghị quyết 198/2025/QH15 còn quy định chấm dứt việc thu, nộp lệ phí môn bài từ ngày 01/01/2026. xaydungchinhsach.chinhphu.vn
Đây cũng là một thay đổi đáng chú ý đối với doanh nghiệp mới thành lập và khu vực kinh tế tư nhân.
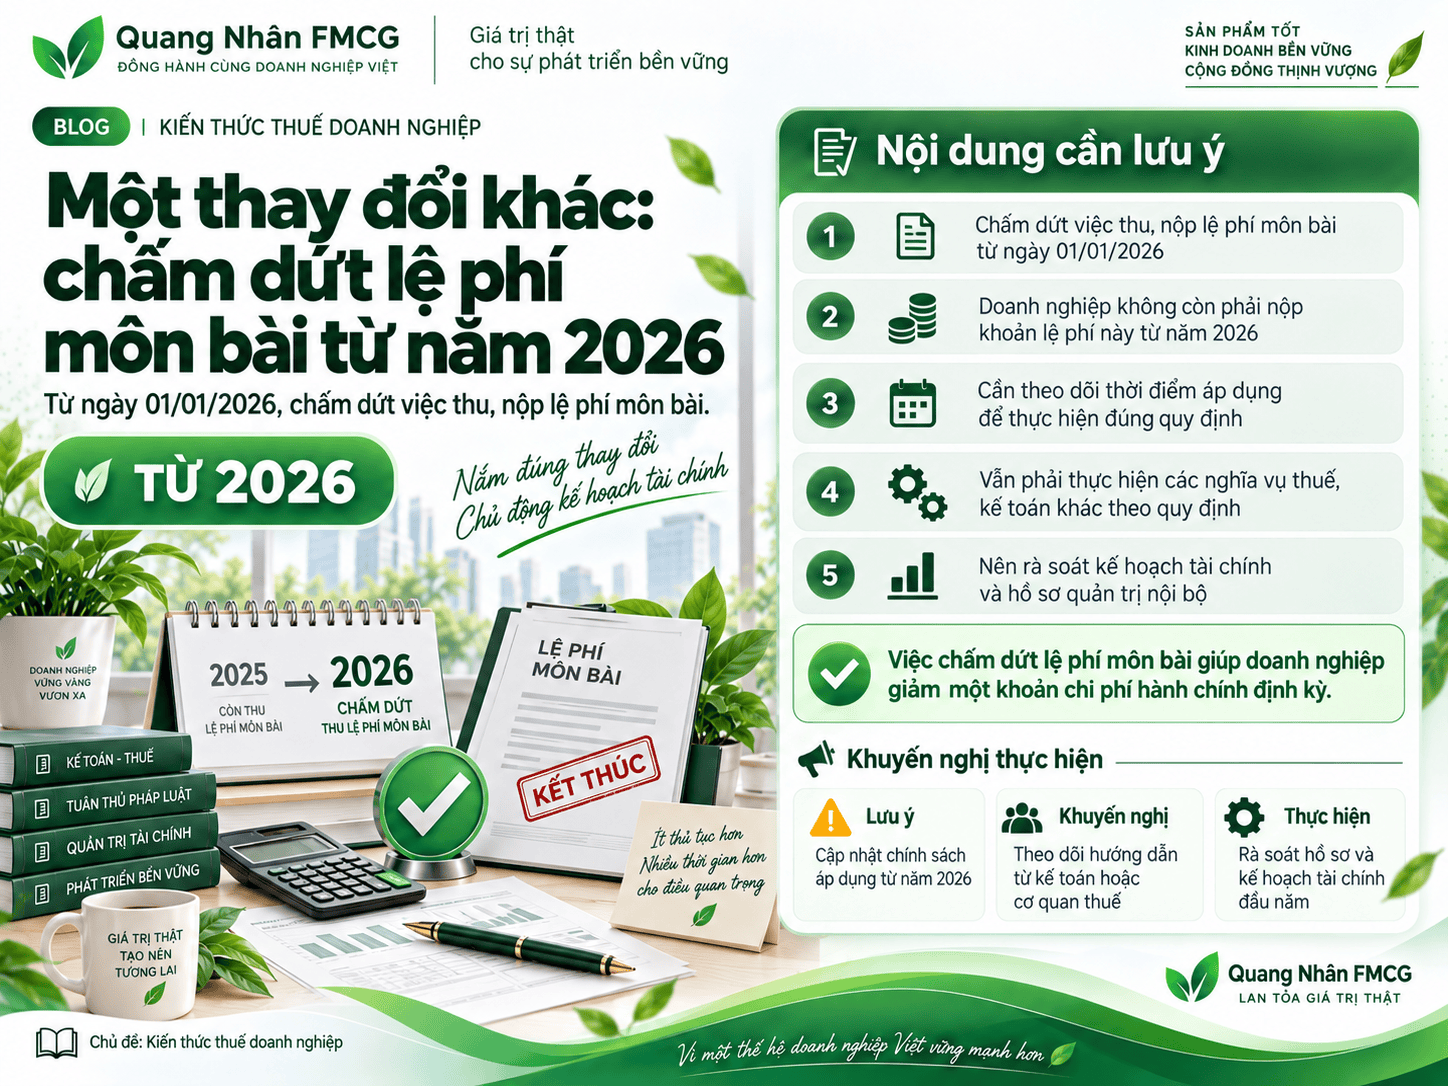
Việc chấm dứt lệ phí môn bài từ ngày 01/01/2026 giúp doanh nghiệp, hộ kinh doanh và khu vực kinh tế tư nhân giảm bớt một thủ tục và khoản chi phí hành chính định kỳ. Đặc biệt với doanh nghiệp mới thành lập, từ năm 2026 sẽ không còn phải thực hiện việc khai và nộp lệ phí môn bài như trước đây.
Tuy nhiên, doanh nghiệp cần phân biệt rõ: chấm dứt lệ phí môn bài không đồng nghĩa chấm dứt các nghĩa vụ thuế khác, và các khoản lệ phí môn bài đã phát sinh từ năm 2025 trở về trước vẫn phải được rà soát, xử lý theo quy định.
Nghị quyết 198/2025/QH15 còn quy định chấm dứt việc thu, nộp lệ phí môn bài từ ngày 01/01/2026. xaydungchinhsach.chinhphu.vn
Đây cũng là một thay đổi đáng chú ý đối với doanh nghiệp mới thành lập và khu vực kinh tế tư nhân.
Chấm dứt lệ phí môn bài từ ngày 01/01/2026 – doanh nghiệp cần hiểu thế nào?
Khoản 7 Điều 10 Nghị quyết 198/2025/QH15 quy định chấm dứt việc thu, nộp lệ phí môn bài từ ngày 01/01/2026. Chính sách này nằm trong nhóm giải pháp hỗ trợ thuế, phí và lệ phí nhằm thúc đẩy khu vực kinh tế tư nhân. xaydungchinhsach.chinhphu.vn
Sau đó, Nghị định 362/2025/NĐ-CP đã bãi bỏ Nghị định 139/2016/NĐ-CP và Nghị định 22/2020/NĐ-CP — hai văn bản trước đây điều chỉnh trực tiếp về lệ phí môn bài. Cục Thuế cũng đã hướng dẫn rõ: từ năm 2026 và các năm tiếp theo, người nộp thuế không phải nộp lệ phí môn bài và không phải nộp hồ sơ khai lệ phí môn bài. xaydungchinhsach.chinhphu.vn
1. Doanh nghiệp từ năm 2026 không còn phải đóng lệ phí môn bài
Điều này áp dụng từ kỳ năm 2026 trở đi. Nói đơn giản:
- Không còn tính lệ phí môn bài năm 2026.
- Không phải nộp tiền lệ phí môn bài năm 2026.
- Không phải lập và nộp hồ sơ khai lệ phí môn bài cho năm 2026 và các năm tiếp theo. xaydungchinhsach.chinhphu.vn
Đây là chấm dứt việc thu, nộp, chứ không đơn thuần là một chính sách miễn tạm thời cho một số đối tượng.
2. Doanh nghiệp mới thành lập trong năm 2026 cũng không phải khai, nộp lệ phí môn bài
Trước đây, tổ chức mới thành lập được miễn lệ phí môn bài trong năm đầu thành lập, sau đó sang năm tiếp theo mới phát sinh nghĩa vụ nếu không thuộc diện miễn khác. Cổng Dữ Liệu Chính Phủ
Từ năm 2026, cách hiểu này không còn cần áp dụng đối với lệ phí môn bài, bởi chính khoản thu này đã chấm dứt.
Ví dụ:
Công ty A thành lập tháng 3/2026
→ Không phải nộp lệ phí môn bài năm 2026.
→ Không phải nộp hồ sơ khai lệ phí môn bài.
→ Những năm sau cũng không phát sinh lại lệ phí môn bài theo chính sách hiện hành.
3. Doanh nghiệp thành lập trong năm 2025 được lợi như thế nào?
Điểm này khá đáng chú ý đối với doanh nghiệp thành lập mới trong năm 2025.
Theo quy định cũ, tổ chức thành lập mới được miễn lệ phí môn bài trong năm đầu thành lập, tính từ ngày 01/01 đến 31/12 của năm đó. Cổng Dữ Liệu Chính Phủ
Do đó, một doanh nghiệp thành lập mới trong năm 2025, nếu thuộc diện miễn theo quy định cũ, có thể hình dung:
Năm 2025: được miễn do là năm đầu thành lập.
Từ 01/01/2026: lệ phí môn bài bị chấm dứt hoàn toàn.
Như vậy, trong trường hợp thông thường, doanh nghiệp mới thành lập năm 2025 sẽ không bước sang giai đoạn phải nộp lệ phí môn bài từ năm thứ hai, vì khoản thu này đã chấm dứt từ năm 2026.
4. Nhưng khoản nợ lệ phí môn bài của năm 2025 trở về trước không tự động biến mất
Đây là điểm cần nhấn mạnh trên blog.
Việc chấm dứt lệ phí môn bài từ 01/01/2026 không có nghĩa xóa các khoản lệ phí môn bài đã phát sinh trước đó.
Cục Thuế yêu cầu cơ quan thuế tiếp tục rà soát và thực hiện biện pháp quản lý để thu đúng, thu đủ số lệ phí môn bài phát sinh phải nộp đối với năm 2025 trở về trước. xaydungchinhsach.chinhphu.vn
Ví dụ:
Doanh nghiệp B thuộc diện phải nộp lệ phí môn bài năm 2024 nhưng chưa nộp.
Đến năm 2026, doanh nghiệp không phát sinh lệ phí môn bài mới, nhưng khoản nghĩa vụ của năm 2024 vẫn phải xử lý theo quy định.
5. Chấm dứt lệ phí môn bài không đồng nghĩa được miễn các loại thuế khác
Đây chỉ là việc chấm dứt một khoản lệ phí cụ thể.
Doanh nghiệp vẫn phải thực hiện các nghĩa vụ có liên quan như:
thuế GTGT, thuế TNDN, thuế TNCN, hóa đơn điện tử, sổ sách kế toán, báo cáo tài chính, kê khai và quyết toán thuế nếu thuộc trường hợp phải thực hiện.
Vì vậy, doanh nghiệp không nên hiểu “bỏ lệ phí môn bài” thành “giảm hoặc bỏ toàn bộ nghĩa vụ thuế”.
6. Có phải nộp tờ khai lệ phí môn bài năm 2026 không?
Không.
Đây là một điểm đã được Cục Thuế hướng dẫn rất rõ: người nộp thuế không phải nộp hồ sơ khai lệ phí môn bài đối với năm 2026 và các năm tiếp theo. xaydungchinhsach.chinhphu.vn
Do đó, với doanh nghiệp mới đăng ký thành lập trong năm 2026, không cần làm riêng thủ tục khai lệ phí môn bài như quy trình trước đây.
7. Các văn bản cũ về lệ phí môn bài cũng đã được bãi bỏ
Nghị định 362/2025/NĐ-CP quy định bãi bỏ:
Nghị định 139/2016/NĐ-CP về lệ phí môn bài; và
Nghị định 22/2020/NĐ-CP sửa đổi Nghị định 139/2016/NĐ-CP.
Việc này giúp hệ thống quy định thống nhất với chủ trương chấm dứt lệ phí môn bài từ năm 2026. xaydungchinhsach.chinhphu.vn
Bảng tóm tắt dễ hiểu
| Trường hợp | Lệ phí môn bài |
|---|---|
| Doanh nghiệp mới thành lập năm 2025 | Thông thường được miễn năm đầu theo quy định cũ |
| Lệ phí môn bài năm 2026 | Không phải nộp |
| Hồ sơ khai lệ phí môn bài năm 2026 | Không phải nộp |
| Doanh nghiệp thành lập mới trong năm 2026 | Không phát sinh lệ phí môn bài |
| Các năm sau 2026 | Không phải nộp theo chính sách hiện hành |
| Nợ lệ phí môn bài năm 2025 trở về trước | Vẫn phải xử lý/nộp nếu đã phát sinh nghĩa vụ |
| Thuế GTGT, TNDN, TNCN... | Vẫn thực hiện bình thường theo quy định |
Tags:
#QuangNhanFMCG #Sensodyne #BanSi #HangChinhNgach #ChamSocRangMieng
doanh nghiệp nhỏ và vừa
doanh nghiệp thành lập năm 2025
Bài viết liên quan


3. Thế nào là doanh nghiệp nhỏ và vừa?
10/10/2026


